在这个信息爆炸的时代,社交媒体的算法精准捕捉着人们的焦虑,展现出一幅与现实截然不同的美好画卷,月薪过万者不足三成,而那些炫耀轻奢包和豪车的故事,却被无数人所追捧,这种现象不仅仅是消费观的异化,更是一场集体自我怀疑的狂欢,林姐的故事令人动容,她在深夜里凝视手机屏幕的"还款成功"提示,展现了现代职场人最真实的困境。,当我们习惯性地将自我价值与财富挂钩时,社交平台的算法就成为了一个无形的枷锁,它不断推送那些"光鲜"的生活片段,让人产生与他人相比的焦虑,这种焦虑不仅仅体现在消费决策上,更反映在对未来的不确定性中,我们开始透支未来,沉溺于即时的满足感,却忽视了真正的财务安全。,更令人揪心的是,社会学家马克·格兰诺维特的弱关系理论揭示了现代社会的另一层面,那些曾经的"铁三角"朋友,在面对真正的困境时,往往只能提供情绪价值,而非实质性的支持,这种现象折射出现代社会关系的脆弱性,人们在虚拟社交中寻求庇护,却在现实面对危机时独自一人。,反观李姐,她的故事像一剂清醒剂,提醒我们财务安全的重要性,她不为所动,不为虚名所困,而是用实际行动守护着自己的家庭,这种积极的财务管理,不仅是对传统价值观的延续,更是对现代价值观的一种反思。,神经科学的研究显示,经济压力会占据大脑的认知带宽,导致短视决策,储蓄带来的掌控感,则是一种救赎,它让人在面对生活变故时保持理智,在生死面前拥有底气,这或许就是财务安全的真正意义所在。,想要摆脱"面子"的绑架,首先要重塑消费观,将资金倾斜到健康、教育等长期回报领域,克制冲动消费,改变财务公式,从"收入减支存"转向"收入减存等于支出",即使只存下10%的收入,也能为未来争取底气。,在这个充满不确定性的时代,财务安全不仅是物质保障,更是一种精神的慰藉,它让我们在虚拟的光鲜背后,找回真实的自我,或许,真正的"底气"不在于手机屏幕上闪烁的"还款成功"提示,而在于我们是否能给自己一个稳固的后盾。
某求职平台最新调研数据直白得刺眼:30岁以下人群中,月薪过万者不足三成,而自认“存款为零甚至负债”的比例却高达52%。 与之形成鲜明对比的是,社交媒体上充斥着“20岁必买轻奢包”“毕业三年换新款豪车”的炫富叙事。 这种割裂感让无数普通人陷入自我怀疑:难道没钱,连抬头挺胸的资格都没有?
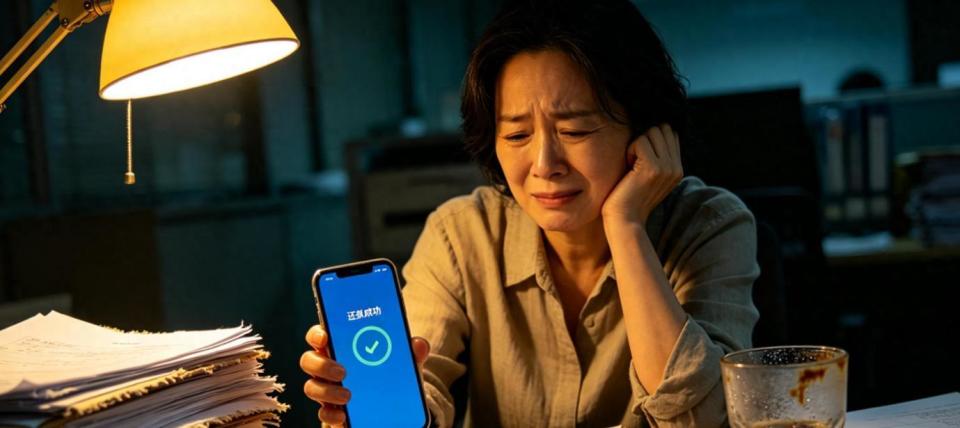
林姐深夜的朋友圈动态揭开了现实的一角。 凌晨3点,她盯着手机屏幕上“还款成功”的提示,长长舒了口气。 这个月,她同时打着三份工,从体面的写字楼白领变成了夜市摊主。 身边熟人嘲笑她“为了点钱连面子都不要了”,但她心里清楚,那一声声“支付成功”的叮当声,才是成年人世界里最坚硬的底气。
心理学中的“社会比较理论”早就道破了真相:人在评估自我价值时,习惯向与自己相似的人看齐。 社交平台的算法精准捕捉到了这种焦虑,把“同龄人的光鲜”无限放大。 于是,月入五千的年轻人刷着手机,产生了自己也已经步入中产的错觉,进而心安理得地透支未来。 
央行发布的《消费者金融素养调查》显示,我国超六成的工薪阶层,应急流动资金不足以支撑家庭三个月的基本开支。 更令人揪心的是,部分年轻人不仅没有存款,人均负债甚至达到12万元。 那些为了“合群”和“面子”刷爆的信用卡,终将在某个深夜变成催命的符咒。
小王的经历就是一场活生生的“面子破产”实录。 两年前他拿着高薪,天天在组织饭局,名牌鞋子一双接一双,微信里加满了称兄道弟的“人脉”。 直到公司突然裁员,他兜里连下个月的房租都掏不出来。 他硬着头皮向曾经的酒肉朋友开口求助,换来的是秒挂断的电话和已读不回的冷遇。
社会学家马克·格兰诺维特提出的“弱关系理论”在此时显得格外冰冷:那些日常一起吃喝玩乐的“强关系”,往往只能提供情绪价值;而当一个人真正陷入泥潭时,对方即便想帮,也常常受制于自身的客观条件。 所谓的“人脉”,本质上是价值的交换,当你自己失去价值时,通讯录里的几百个名字,不过是毫无温度的摆设。
反观在工厂做流水线的李姐,活得更像个“异类”。 同事们下班后结伴逛街、喝奶茶,嘲笑她“活得像个守财奴”。 李姐不为所动,默默把工资拆分成几份:孩子的兴趣班学费、自己和丈夫的医疗保险、一张雷打不动的存折。
去年丈夫突发疾病住院,当其他病人家属在医院走廊急得团团转、四处低声下气借钱时,李姐平静地拿出了那张存折。 她没有欠下任何人情,也没有经历过绝望的等待,卡里的数字替她稳住了阵脚。 面子能当饭吃吗? 在生死和窘迫面前,只有实打实的存款能提供最及时的托底。
神经科学研究表明,长期的经济压力会占据大脑的“认知带宽”,让人变得短视、暴躁、容易陷入精神内耗。 而一笔随时可以支配的储蓄,带来的不仅是物质保障,更是极高的“掌控感”。 这种掌控感能让人平复焦虑,在面对生活变故时做出更理智的决策。
想要摆脱“面子”的绑架,第一步是重塑消费观。 分清楚什么是“消耗品”,什么是“投资品”。 克制住购买最新款电子产品、限量版球鞋的冲动,将资金倾斜到身体健康、职业技能提升等能带来长期回报的领域。
第二步是改变财务公式。 很多人习惯“收入减去支出等于储蓄”,这往往导致月底无钱可存。 将公式倒转,变成“收入减去储蓄等于支出”。 哪怕每月只强制存下10%的收入,也是在为自己挖掘一条防御风险的护城河。
 admin